
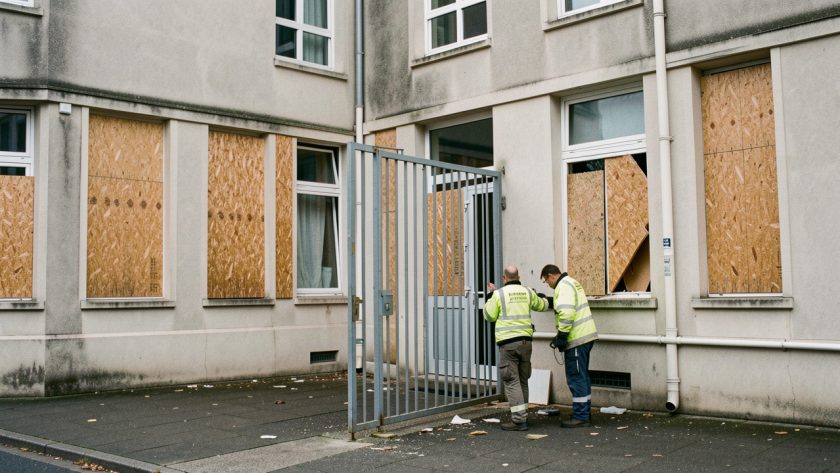
Un blocus lycéen peut entraîner des dégâts très différents, depuis une vitre brisée jusqu'à un incendie ou la destruction de matériel informatique. Dans un lycée public, le bâtiment et ses équipements relèvent de la collectivité régionale, qui organise la remise en état. L'assurance lycée dégradé pendant un blocus dépend ensuite de l'auteur des faits, de son âge et des garanties souscrites par les familles. Une enquête peut établir une responsabilité individuelle, même lorsque les réparations doivent être engagées sans attendre. La déclaration de sinistre, les constats et l'inventaire des dommages déterminent la suite du dossier.
L'essentiel
| Situation après le blocus | Assurance ou payeur mobilisé | Conséquence pratique |
|---|---|---|
| Élève identifié, mineur | Responsabilité civile familiale | L'assureur indemnise selon les garanties et plafonds |
| Responsabilités en cours d'enquête | Assurance de la collectivité | Les travaux urgents peuvent commencer |
| Auteur inconnu | Collectivité et contrat dommages | La franchise peut rester à la charge du propriétaire |
| Élève blessé | Garantie individuelle accident | Les dommages corporels sont traités séparément |
La prise en charge des dégâts d'un lycée pendant un blocus commence par la collectivité
La région est propriétaire des bâtiments des lycées publics et finance leur construction, leur entretien ainsi que leurs équipements. Après des dégradations dans un lycée, ses services évaluent donc les dommages matériels et déclarent le sinistre à l'assureur du patrimoine. Portes, vitrages, systèmes d'alarme, mobilier, réseaux électriques ou laboratoires font l'objet d'un chiffrage distinct.
Cette assurance dommages établissement scolaire permet de financer les mesures urgentes. La sécurisation des accès, le nettoyage après un départ de feu et le remplacement d'une serrure peuvent être décidés avant la fin de l'enquête. Lorsque les responsabilités ne sont pas arrêtées, la région ou son assureur avance les frais afin d'éviter une fermeture prolongée.
L'assureur peut mandater un expert pour établir la cause du sinistre, estimer le coût des réparations et vérifier les exclusions prévues au contrat. Les dégâts volontaires sont généralement couverts au titre du vandalisme, sous réserve des conditions de la police. La franchise contractuelle reste un point sensible, car elle réduit l'indemnité versée au propriétaire public.
La responsabilité civile des parents s'applique lorsqu'un élève mineur est identifié
Un élève mineur qui casse volontairement une porte, incendie une poubelle ou détériore du matériel engage potentiellement la responsabilité civile des parents. Le principe découle de l'article 1242 du Code civil, qui impose aux titulaires de l'autorité parentale de réparer les dommages causés par leur enfant mineur. La victime doit établir un fait imputable au mineur et un préjudice, sans avoir à démontrer une faute d'éducation des parents.
L'absence de discernement de l'enfant ne fait pas obstacle à cette responsabilité. Un parent qui ne vit pas au domicile habituel de l'adolescent peut aussi être concerné lorsqu'il exerce l'autorité parentale. En pratique, l'assureur de l'habitation familiale est le premier interlocuteur, car son contrat comprend souvent une garantie de responsabilité civile vie privée.
La déclaration doit être rapide et documentée. Les familles ont intérêt à transmettre le courrier de mise en cause, les coordonnées de l'établissement et toute pièce utile à l'assureur. Une procédure pénale contre le mineur et l'indemnisation civile suivent des logiques distinctes, même si les procès-verbaux peuvent servir à identifier les responsables.
L'assurance dommages de l'établissement et l'assurance familiale ne couvrent pas les mêmes risques
L'assurance de la collectivité indemnise d'abord son propre patrimoine. Elle ne remplace pas l'assurance de responsabilité civile de la famille lorsque l'auteur est connu. Son assureur peut ensuite demander le remboursement des sommes versées à la personne responsable ou à son propre assureur.
L'assurance scolaire couvre souvent la responsabilité civile de l'élève pendant les activités scolaires et le trajet, selon la formule retenue. Elle peut donc jouer si le contrat comprend ce type de fait et si aucune exclusion ne s'applique. Toutefois, la garantie de responsabilité civile du contrat d'habitation reste fréquemment la protection principale pour une dégradation volontaire causée hors du cadre scolaire strict.
La garantie individuelle accident répond à une autre situation. Elle indemnise les blessures subies par l'élève, même sans responsable identifié, mais elle ne finance pas la remise en état d'une salle ou d'un équipement. Un inventaire précis doit aussi mentionner les objets touchés, comme un panneau décoré d'un hibiscus ou un ordinateur affecté à une salle spécialisée.
Comparer les assurances mobilisables après des dégradations dans un lycée
Le choix utile ne consiste pas à souscrire une assurance propre au lycée pour chaque famille. Il faut vérifier la garantie de responsabilité civile, les exclusions portant sur les actes intentionnels, le montant de la franchise et la défense-recours. La qualité des preuves compte autant que le contrat, car une vidéo, un témoignage ou un rapport de police peut établir le lien entre l'élève et le dommage.
| Garantie mobilisée | Dommages couverts | Bénéficiaire de l indemnité | Limites à contrôler | Démarche immédiate |
|---|---|---|---|---|
| Assurance de la collectivité | Bâtiment, mobilier et équipements publics | Lycée ou collectivité propriétaire | Franchise, plafonds et exclusions vandalisme | Déclaration et expertise du sinistre |
| Responsabilité civile habitation | Préjudice causé à un tiers par l enfant | Propriétaire du bien endommagé | Faute intentionnelle, plafonds et franchise | Déclaration par les parents |
| Assurance scolaire | Responsabilité civile liée à la scolarité selon le contrat | Établissement ou tiers lésé | Champ des activités garanties | Vérification des conditions particulières |
| Individuelle accident | Blessures de l élève assuré | Élève ou représentants légaux | Plafond des soins et invalidité | Certificat médical et déclaration |
Pour les familles, la priorité est de privilégier une assurance habitation incluant une responsabilité civile suffisamment étendue. Pour un élève souvent engagé dans des sorties ou activités scolaires, une assurance scolaire complète peut éviter des lacunes. Pour les dommages corporels, une garantie individuelle accident apporte une protection complémentaire, car la responsabilité d'un tiers n'est pas toujours établie.
La remise en état des locaux doit aussi permettre un retour des élèves dans de bonnes conditions, avec des vérifications comparables à celles prévues pour préparer la rentrée scolaire.
Le recours après des dégradations dans un lycée dépend de l'enquête
L'établissement dépose généralement plainte lorsque les faits sont graves ou répétés. Le procureur peut alors ouvrir une enquête judiciaire afin d'identifier les auteurs, d'évaluer le préjudice et de déterminer les éventuelles poursuites. Les sanctions disciplinaires décidées par le lycée ne remplacent ni la procédure pénale ni l'indemnisation du dommage.
Une fois l'auteur établi, l'assureur du propriétaire exerce un recours contre le responsable et ses parents. Dans le cadre évoqué par le Code des assurances, l'assureur qui indemnise le dommage peut réclamer aux parents une participation plafonnée à 7 500 euros. Ce plafond ne dispense pas de déclarer le sinistre, car les modalités exactes dépendent du contrat et des responsabilités retenues.
La situation change lorsque l'enquête ne permet pas d'attribuer les dégâts à une personne précise. Un auteur des faits non identifié prive l'assureur d'un recours efficace contre une famille. Le coût final des réparations reste alors supporté par la collectivité et son assurance, après déduction éventuelle de la franchise.
Questions fréquentes sur l'assurance d'un lycée dégradé pendant un blocus
Les parents doivent-ils payer si leur enfant a dégradé un lycée ?
Oui, leur responsabilité civile peut être engagée si leur enfant mineur est identifié comme auteur du dommage. L'assureur habitation des parents doit être prévenu rapidement. La prise en charge varie selon les garanties, la franchise et la qualification des faits.
L'assurance scolaire couvre-t-elle une dégradation volontaire ?
Elle peut couvrir la responsabilité civile de l'élève, mais cela dépend du contrat et du contexte des faits. Les actes intentionnels sont souvent exclus ou font l'objet d'une analyse particulière par l'assureur. La garantie habitation familiale doit donc être vérifiée en parallèle.
Qui paie les réparations si aucun élève n'est identifié ?
La collectivité propriétaire prend en charge les travaux par son budget et son assurance dommages. L'assureur ne peut exercer de recours sans responsable identifié. Une franchise peut alors rester à la charge de la personne publique.
Un élève blessé pendant un blocus est-il indemnisé ?
Oui, une garantie individuelle accident peut indemniser ses dommages corporels, même si personne n'est reconnu responsable. Les soins, l'incapacité éventuelle et les frais annexes sont examinés dans les limites du contrat. Il faut déclarer l'accident avec un certificat médical.
La priorité consiste à sécuriser le lycée, conserver les preuves et déclarer sans délai les dommages. Pour les familles, la vérification de la responsabilité civile et des exclusions évite de découvrir trop tard une absence de garantie.


